En av de mest intensiva rapportveckorna har inletts och vinstvarningarna fortsätter att ramla in. Visserligen kommer de från bolag som tidigare har haft lönsamhetsproblem, men de har ändå lyckats göra ok resultat de senaste två åren. Eller åtminstone 2010.
UPM meddelade förra veckan att deras vinst blir ca 30 % lägre än förväntningarna. Orsaken är att finpappers och cellulosa-marknaden har utvecklats till det svagare. Övriga skogsbolag har inte sagt något (ännu) men givetvis borde detta också påverka dem också. Aktiemarknaden värderar redan skogsbolagen under eget kapital i respektive bolag, så denna vinstvarning kom kanske inte helt från klarblå himmel. Den stora frågan är förstås huruvida detta är början på några svaga år i en sektor som kännetecknas av överkapacitet och svårigheter att få kostnadstäckning? Kort sagt - skogsindustrin är en mogen bransch som kommer att kräva sina offer. Vem blir det?
Ahlström vinstvarnade också. De hade några riktigt svaga år runt den senaste krisen och även om de själva påstår att efterfrågan är stabil i alla konjunkturer. Dagens vinstvarning härrör från ett effektivitetsprogram som inte fått planerat genomslag och de kommer att förbereda ytterligare åtgärder. Därför bokas 25 Meuro i extra kostnader Q3, vilket motsvarar ca hälften av bolagets förväntade årsresultat. Ahlström har aldrig riktigt lyft ända sedan introduktionen för några år sedan och personligen har jag svårt att gilla detta potentiella dividendbolag. Det påminner lite om Ericsson, dvs hyllad av analytiker med ger ingen större avkastning i portföljen.
tisdag 18 oktober 2011


torsdag 13 oktober 2011
Är det här vinstvarningar?
Om man i slutet på september argumenterade att: "vi har ju inte fått några större vinstvarningar" så har den senaste veckan gett en skäl till större ödmjukhet. Vi har fått vinstvarningar från bl.a. Rautaruukki och YIT. De skiljer sig från tidigare vinstvarningar främst genom det att dessa bolag var mer överraskande. Stockmann, Husqvarna och Uponor har haft problem med lönsamheten det senaste året, medan R och Y då gick ok. De skiljer sig också på en annan punkt, bolagen säger fortfarande att de ska öka vinsten i år jämfört med ifjol. Ärligt talat, efter börsnedgångar på 50-60 % senaste halvåret - kan man verkligen kalla dessa för vinstvarningar?
Rautaruukki meddelade förra veckan att de inte kommer att omsätta lika mycket som de tidigare trodde. Marknaden hade väl i viss mån förutsett detta, då aktien har tappat 60 % sedan årsskiftet. Bolaget sade så sent om i juli att de skulle växa med 25 % i år, något som halvårsresultatet inte riktigt gav stöd för. Redan då tyckte jag att det lät lite för optimistiskt varvid bolaget plockades bort ur favoritportföljen. När vinstvarningen nu kom, säger bolaget att de ska växa med bara 15-20 %. Vinsten tror ledningen inte längre att ska bli väsentligt bättre utan bara bättre än ifjol. Med tanke på aktiens utveckling undrar jag om man verkligen kan kalla detta en vinstvarning. Börsen delar uppenbarligen min uppfattning och aktien handlas redan över nivån som gällde innan "vinstvarningen".
YIT har en liknande historia. De vinstvarnade i onsdags denna vecka och den varningen innebar att de ändrade sin vinstprognos från väsentligt bättre till bättre än ifjol. Med tanke på att YIT redan har tappat ca 45 % från årets toppnivå, så torde denna vinstvarning vara rätt diskonterat i kursen! I mitt tycke var det snarare ett fall framåt, eftersom börsen denna höst snarare har befarat en raderad vinst H2! YIT säger visserligen att byggandet i Norden saktar in, samtidigt som de reserverar 10 Meuro för ammoniak-problemen i St Petersburg. Är man en orolig själ hittar man alltså skäl att oroa sig. Börsen handlade dock upp YIT idag och aktien noteras redan på samma nivå som i tisdags!
Slutligen vill jag ta upp en äkta vinstvarning, trots att bolaget i fråga aldrig har gjort en vinst. Talvivaara meddelade i veckan att de sänker sin produktionsprognos, samtidigt som VD avgår, samtidigt som de meddelar att ifall Nickelpriset sjunker ytterligare kan de avbryta produktionen. Det är framförallt tre punkter som gör mig fundersam:
1. Grundaren, storägaren och VD:n Pekka Perä meddelar sin avgång! Vem ska driva det här projektet nu? Man måste komma ihåg att Talvivaara inte ännu är en fungerade affärsverksamhet, utan en anläggning med stora investeringsbehov som håller på att byggas ut. Därför är detta rätt jobbiga nyheter, kombinerat med rätt dålig timing för aktieägarna.
2. Dessutom saknas det ersättare idag, utan processen att leta ny VD har precis börjat. Vid en "ordnad succession" hade man redan nu presenterat nästa VD.
3. De antyder också att ifall nickelpriset faller ytterligare kan produktionen avbrytas! Detta gör mig förvånad, eftersom Talvivaara tidigare har sagt att de har ett kontrakt med Norilsk Nickel där de i ska köpa all nickel de kommande tio åren? Talvivaara har också talat om att deras break-even ligger kring 8-10.000 USD per ton. Priset nu är ca 19.000 USD per ton! Vad är problemet?
Jag får känslan att det är något man inte vet här? Den här vinstvarningen gör att jag ligger lågt tills dimman skingras.
tisdag 4 oktober 2011
Dags att optimera bevakningslistan?
Många av oss sitter nervöst och väntar på skuldkrisens briserande. Ingen vågar agera, ingen vågar tänka förbi årsskiftet och t.o.m. banker rekommenderar folk att inte köpa aktier just nu! Jag saknar fortfarande den där riktiga paniken på marknaden, men snart borde vi vara vid den där magiska punkten när den sista optimisten har lagt sig på rygg. Då gäller det att vara redo och lotsa sina likvider in på marknaden i den naiva tron att aktier studsar tillbaka (mean-reversal). Detta kräver förstås att man redan är mer eller mindre likvid och faktiskt har likvider att agera med. Belåning är inget jag rekommenderar, inte ens med dessa nivåer på direktavkastningarna.
I sann contrarian-anda ska jag här ge dig 15 aktier att studera närmare inför katastrofen. Då vet du vad du ska göra när det smäller. Detta är förstås en helt subjektiv åsikt och som vanligt tar jag gärna emot konstruktiv kritik eller varför din egen motivering till varför någon aktie borde platsa på bevakningslistan.
Observera att detta inte är en uppmaning att köpa aktier. Jag vill bara fästa din uppmärksamhet på att det finns bolag som i ett längre perspektiv börjar bli intressanta. Gör din hemläxa innan du agerar.
Jag börjar förstås med mina favoritbolag, som jag senast jämförde 19 augusti i år. Utvecklingen är per 4/10 alltså ca 7 veckor. Sju svarta veckor för många av dem!
Affecto (-4,0%). Ingen vinstvarning vad jag vet.
Amer (+11,6%) har inte meddelat något negativt vad jag vet.
Elisa (+9,5%) tuffar på. Antagligen extradividend i oktober.
Fortum (-1,9%) har slutat falla efter vårens tyska kärnkraftsbeslut. När slutar vi köpa el?
HM (+0,5%) hade en riktigt bra rapport förra veckan, trots att klädhandeln generellt går på knäna. Ingen överraskning för ärrade HM-aktieägare.
Lagercrantz (-7,8%, -3,1 % inkl dividend) har inte meddelat något sedan den fina Q1-rapporten. Förstås känsligt för konjunktur.
Nokia (-2,3%) kommer antagligen att göra ett riktigt svagt Q3, men WP-mobilerna vid årsskiftet är vad som avgör bolagets öde. Fundamentalt låg värdering.
Nokian Renkaat (-18,4%) har inte meddelat något annat sedan den ok rapporten i augusti. Q3 viktigt kvartal, liksom utvecklingen på ryska marknaden. Lite oroande att oljepriset faller...
Raisio (-4,5%) kan faktiskt höja sin prognos under hösten...
Ratos (-23,7%) har fallit som en sten trots VD:s positiva syn vid rapporten. Visserligen var rapporten sådär.
Sampo (-0,9%) tyngs av Nordea-innehavet och eurokrisen. Jag tror på bolaget och herr Wahlroos affärssinne, men ärligt talat är försäkringsbolag enligt lag tvingade att investera en stor del av sitt kapital i eurobaserade obligationer...
Det finns också några gamla favoritaktier som kanske förtjänar en revanch?
Jag plockade bort Rautaruukki (-32%) i augusti men den börjar redan närma sig fundamentala nivåer (P/B= 0,7). Minus 60 % sedan årsskiftet kanske börjar räcka, även om branschen har börjat tala om lugnare tider?
Även YIT (-17,3%) har fallit rätt lågt. Huvudägarna har köpt på sig rejält i sommar och kanske man ska omvärdera? Sedan jag plockade bort dem i maj-11 har de fallit 45 %! De hade kapitalmarknadsdag i mitten på september där de var fortsatt positiva. Trots den optimismen är de ändå förberedda på en kraftig inbromsning och har halverat risken jämfört med 2008. Idagsläget skulle slutkostnaderna i Ryssland bli 615 Meuro ifall de inte får projekten sålda. YIT har redan samlat kapital som täcker 90 % av det. Ett orosmoment är de ca 80-talet lägenheter i St Petersburg där de har hittat ammoniak i betongen. Känns inte som ett stort problem just nu, men man minns ABB:s asbesthistoria...
UPM (-2%) börjar också komma på rätt låga nivåer och har klarat sig ok senaste månaden. Sedan jag plockade bort dem i maj-11 har de fallit 40 %! Jag är dock lite tveksam till skogssektorn generellt, men UPM är ett riktigt välskött bolag.
Ett annat bolag att titta på är verkstadsbolaget Metso (-16%). De har plockat nya ordrar hela augusti och torde inte ha annat är bra resultat. Naturligtvis är de cykliska och tappar enormt i konjunktursvackor.
Den våghalsige börjar också studera Ramirent (-19%). Byggmarknaden kan visserligen krakelera rejält ifall krediterna sinar men detta bolag är några euro ifrån krisvärdering, trots att de inte ännu befinner sig där! Aktien har fallit nästan 60 % sedan årsskiftet.
Det finns säkert fler bolag på de svenska, danska och norska börserna som förtjänar denna uppmärksamhet. Berätta gärna vilka och framförallt varför de förtjänar att vara på bevakninslistan?
Minnesgoda läsare upptäckte att Vestas Wind (-19,4%) saknades bland favoritbolagen. Jag har blivit tveksam till dem. Uppenbarligen vill ingen ha bolag med tveksamma resultat just nu. Kanske jag var för ivrig med tyskarnas uttalanden och inte tillräckligt kylig för att se vad de egentligen investerar i (kolkraft)?
söndag 25 september 2011
Tragiskt, komiskt, patetiskt eller fruktansvärt?
Jag vet inte längre vad jag ska kalla EU-politikers hantering av skuldkrisen? Visst såg jag redan i augusti att oenigheten förstör framtidstron, men aldrig hade jag anat att vi 1,5 månad senare fortfarande sitter fast i limbo! Jag är säker på att EU:s finansministrar har haft daglig telefonkontakt sedan 5 augusti och fortfarande har de inte kommit i mål med en enda vettig åtgärd. På senaste Ecofin-mötet deltog t.o.m. Geithner för att elda på samtalen, men inte ens USA:s närvaro kunde bota den kompakta oenigheten. Ecofin-mötet tydliggjorde snarare att finansministrarna glider mer isär. Inför mötet var det endast Finland som krävde säkerheter för ytterligare Greklands-lån, men efter mötet visade det sig att ytterligare fem länder vill följa vårt exempel. En lösning känns långt borta och det är mest av allt tragiskt!
Jag inser förstås att frågorna inte är enkla. Det handlar om löjligt stora summor. I helgen har det talats om att ESFS behöver 2000 miljarder euro för att "täcka in" dagens problem. 2000 miljarder euro är så ofantligt mycket pengar att det hela blir nästan komiskt. Än mer skrattretande blir det när dagens diskussion handlar om att implementera åtgärder som höjer ESFS till 440 miljarder euro. En höjning som för övrigt "godkändes" redan i juni, men som ännu inte har ratificerats av alla medlemsländer (inkl Tyskland). Skrattet fastnar alltså i halsen, när man inser att det snart krävs ett mirakel för att lösa detta. Eller ett krig!
Vi har också nått en punkt där man inte längre kan hitta lösningar som gläder alla parter. Det är sannerligen tröttsamt att höra alla försvarstal om hur stark euron är, hur goda återbetalare grekerna är samt hur enigt Europa står i denna kris. Faktum är att vi redan ser en slitning mellan nord och syd. Vi ser också hur opinionen inom Europa börjar ställa allt större krav på sina politiker. Dessa krav är kanske inte helt genomtänkta på sikt, men eftersom vi står inför en kris så börjar det skina igenom att opinionen är mer intresserad av att rädda sitt eget skinn än att hjälpa en europeisk granne i nöd. Den åsikten dödar många möjligheter till lösningar. Nästan vad än politikerna kommer överens om i denna elfte timme riskerar att leda till politiska självmord för inblandade ledare. Det gäller både de utsatta grekiska politikerna, samt de räddande tyska politikerna - knappast någon har en bra chans i nästa val? Det gör också att även om dagens situation är allvarlig och svårlöst - så blir morgondagens situation etter värre! Nästa år - efter ett helt år med nya europeiska val - kommer ännu fler EU-kritiska ledare att träffas på toppnivå. De kommer att ha stöd i en kritisk hemmaopinion och säga nej till ytterligare samarbete. T.ex. i Finland meddelade Timo Soini i helgen att han kandiderar till president! Bäva månne vi göra, men blir han vald och man tycker att Finland har betett sig patetiskt i EU-sammanhang med sina krav på säkerheter - you ain't seen nothing yet! I Finland är nämligen presidenten mycket involverad i utrikespolitiken...
Den mest akuta frågan är ändå Grekland. Egentligen borde man väl erkänna att kejsaren är naken och utan pengar (=default). Visst för det med sig allvarliga konsekvenser, då vi inte riktigt vet var detta slutar. Trycket blir enormt på övriga länder i kris och eftersom t.ex. Italien är en av de största EU-länderna så kan det trycket utlösa den verkliga krisen. Vi vet heller inte hur involverade globala banker är? Vem har sålt dessa CDS som kostar över 60 % av säkrat värde idag? Vid Lehman-kraschen trodde man sig statuera ett litet exempel som höll på och kostade västvärlden livet. Det är precis det misstaget man inte vill göra igen och det är precis därför man velar så in i norden med detta självklara beslut om Greklands betalningsinställelse. Trots att det antagligen blir fruktansvärda konsekvenser, hoppas jag beslutet kommer snart. Först då kan vi börja jobba vidare och uppskatta bolagen som faktiskt går bra idag (jo de finns). Jag hoppas den dagen kommer snart. Hur fruktansvärd den grekiska konkursen än blir, kan den knappast vara värre än denna volatila, framtidslösa, pessimistmarknad. Men jag försöker förstås ha en längre tidshorisont än nästa val...
onsdag 24 augusti 2011
Allt är Finlands fel!
Äntligen har vi fått reda på varför finansmarknaderna har ställt saker på sin spets den senaste månaden. Lilla, annars alltid väluppfostrade Finland har tagit ton! Statsminister Jyrki Katainen med finansminister Urpa Juttilainen vid sin sida har krävt säkerheter för nya lån till Grekland.
Föga kunde väl Juttilainen och hennes socialdemokratiska parti ana att Europa skulle fnysa åt denna tanke. När de i valdebatten mot Sannfinländarna valde att spela ut detta populistiska kort, måste det ha varit både enkelt och självklart. När man ska låna av banken tjatas det alltid om säkerheter, alltså nu kräver vi helt enkelt samma sak av Grekland. Egentligen en rätt logisk tankekedja.
Problemet är bara att säkerhetskravet, i ett internationellt perspektiv, antyder att vi finländare misstror Greklands förmåga att betala tillbaka sina skulder. Europeiska politiker förklarade i princip hela fjolåret att Grekland visserligen har lite problem, men att de självklart kommer att betala av sina skulder. Bara de får den här låneutbetalningen också. Det kändes tyvärr inte riktigt tryggt då och lugnet har konsekvent vägrat infinna sig. Marknaden gör precis samma tolkning som Finland angående Greklands återbetalningsförmåga, varvid grekiska tvåårsräntan idag noterade 44 %! Det är ingen ränta - det är en skrikande kreditvarning!
Hela EU-gruppen är förstås fly förbannade över Finlands själviska tilltag som riskerar stjälpa hela räddningsaktionen mot Grekland. Nu riskerar på allvar franska och tyska banker att hamna på ruinens brant, med konsekvenser som ingen riktigt har velat fundera över - än mindre ta politiska beslut kring. Det kan ju också vara så att EU-gruppen är irriterade för att de inte kom på iden med säkerheter redan i maj 2010?
Man undrar dock när politiker ska börja diskutera allvar? När ska man komma överens om en mekanism där misskötande länder kan gå ur EMU? När ska man inom länderna komma överens om en plan för skuldreducering? Ärligt talat är det faktiskt Italien och Portugal som har kommit längst med detta. Frankrike sticker huvudet i sanden, liksom Belgien.
En viktigare sak att diskutera är också hur staterna ska rädda de tyska och franska banker som har lånat ut alldeles för mycket pengar till Grekland? Ska de ens räddas? Tyska IFO har räknat ut att euro-obligationer skulle kosta Tyskland 50 miljarder euro/år i extra räntekostnader. Tror faktiskt Merkel att en omfattande räddningsaktion av tyska banksektorn kommer att kosta mindre?
Det är när dessa frågor kommer upp på agendan och när de börjar nå en samstämmighet inom EU, som jag jag börjar se ljust på framtiden igen. Just nu är det bara en massa högtravande skitsnack för att komma runt de viktiga (och mycket svåra) frågorna. Ju förr EU-politiker tar tag i detta, desto snabbare kan vi lösa skuldkrisen och börja utveckla vår gemensamma marknad.
Innan dess är vi fast i limbo med kraftiga börssvängningar kring en sjunkande trend. Och allt är Finlands fel!
Perkele!
måndag 22 augusti 2011
Mina favoritbolag 3/2011
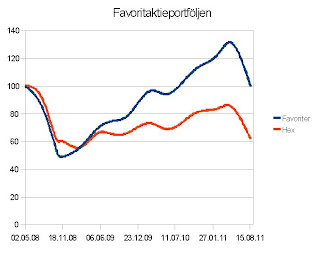
Då har det åter blivit dags för en genomgång av mina favoritbolag. Den här gången jämförs perioden mellan 13/5 och 19/8.
En skön sommar i skärgården har samtidigt varit en hopplös sommar på börsen! De två sista veckorna i juli måste var både extremt pessimistiska och ganska plötsliga. Man kan skylla på vad som helst: USA-politiker, skuldkris, vikande konjunktur, bortdragna stimulansåtgärder, högre oljepris. Faktum är att ingen riktigt vet varför Helsingforsbörsen tappade 20 % på 11 handelsdagar, men det skedde och man ska vara ödmjuk inför fortsättningen under hösten! Liksom 2008 får man känslan av att det är något man inte vet.
Jag slits lite mellan två starka tendenser just nu. Å ena sidan har börsen fallit kraftigt de senaste veckorna, vilket borde resultera i en upprekyl och kanske i ett stimulanspaket. Å andra sidan lär inte osäkerheten bedarra innan vi hittar någon väg ur dessa skuldnivåer. Eftersom oenigheten är stor inför vägvalen, tror jag tyvärr att det är rätt att dra ner risken kraftigt i portföljen.
Huvudorsaken är förstås att jag är orolig över de makroekonomiska faktorerna. Det är stora, svårlösta saker i görningen och de ekonomiska indikatorerna har svängt ned kraftigt. Om inget händer snart är risken stor vi får en lågkonjunktur. Ifall det bränner till någon vecka finns inte det politiska landskapet att lösa problemen snabbt. Därför kommer marknaden att härja mer fritt än vanligt denna höst. Det behöver inte vara negativt på sikt, men det är absolut påfrestande för befintliga aktieägare. Det är i det ljuset jag kastar ut tre bolag ur portföljen och tar in tre nya. Det är stabilitet jag söker. Stabilitet i form av opåverkad lönsamhet eller fundamentalt låg värdering. Det är sannerligen ingen enkel ekvation denna höst. Portföljen innehåller dock fortfarande 12 bolag. Jag ser en trygghet i viss diversifiering.
Ut ur portföljen
Basware - hade en ok rapport även om tillväxten var nere på riktigt låga niåver. Automationstjänsterna ökar stadigt, men totalt sett var tillväxten på 5 % en riktigt svag siffra. Aktien dök som en sten och har inte riktigt återhämtat sig. VD skriver också att uppdateringarna inför e-faktura-tjänsterna har minskat kraftigt och det var lite det som jag trodde skulle lyfta Basware hela detta år. Värderingen är ansträngd och i dessa osäkra tider tror jag inte man kan motivera det.
Pohjola Bank och Nordea Bank. Sänkta räntor förstör mitt banktrade den här höstan, även om det redan blev tilltufsat av sydeuropeisk skuldoro, konjunkturfarhågor och amerikansk politisk oenighet. Det gäller att inse när man har fel och nu åker dessa ut. Börjar Greklandsskulderna bränna i diverse balansräkningar runt om i Europa kommer tyvärr alla banker att åka på oron. Antagligen kommer ingen att säga att de har problem, men liksom 2008 antar marknaden att alla har problem. Jag tror inte dessa går omkull, men jag är rätt övertygad om att man får dem billigare om ett år. Dessutom tror jag inte att dividenden kommer att bromsa fallet.
Rautaruukki var betydligt svagare än väntat både vad gäller omsättning och lönsamhet. De upprepade dock prognosen att växa 25 % med kraftigt förbättrad lönsamhet. Orderboken är 23 % större än ifjol så det finns uppenbarligen grund för ledningens optimism. Rautaruukki är dock alldeles för cykliskt just nu och även om de har intressanta mål så påverkas det lite väl mycket av omvärldsfaktorer. Visserligen är kursen nedtryckt men det är en av de sämsta motiveringarna för fortsatt innehav. Speciellt när man har andra alternativ!
In i portföljen
Affecto - blir mitt nya IT-bolag. De växte hela 15 % H1 och resultatet hittills under 2011 är på en mycket bättre nivå än tidigare. De svängde till vinst iår. Vissa delar ger förlust, men totalt sett är bolaget rätt intressant. Värderingen är också rätt låg. De handlas kring P/B 0,8 vilket är lågt för ett IT-bolag. Ifall H2 blir lika bra som ifjol så finns det rätt stor potential i detta bolag.
Nokia - verkar ha hittat ett stöd vid 3,50 euro! Jag är fortfarande lika tveksam till verksamheten och är övertygad om att ifall Windows Phone blir en besvikelse, då kommer Nokia-aktien att kosta betydligt mindre än dagens nivåer. Q3 lär också bli kraftigt negativt, men kanske marknaden redan har prisat in det? Googles bud på Motorola visar att Nokias verksamhet antingen är extremt undervärderat eller så betalade Google alldeles för mycket för Motorola! Antagligen ligger sanningen någonstans mittemellan. Jag tar in Nokia eftersom de kanske har fallit klart? Ifall Windows Phone blir ok så finns det dessutom en rejäl uppsida.
Raisio - överraskade med en riktigt bra rapport där bl.a resultatet mer än femddubblades (YoY). Deras verksamhet är också relativt oberoende av konjunkturen. Detta är ingen kursdubblare ifall QE3 kommer på fredag, men de har stabilitet, stark balans och utdelning. Perfekt i detta läge!
Vestas Wind System - överraskade förra veckan med en bra rapport! Jag tyckte de hittade någon slags stöd vid 150 DKK för att nu ha rasat ner till ca 104,40 DKK i ljuset av senaste veckornas börsoro. Vestas torde ha ett jätteläge ifall tyskarna gör slag i saken och stänger ned sina kärnkraftverk. Vindkraft är ett av få energisystem som kan komplettera det bortfallet. Hur tyskarna ska ersätta elproduktionen vet inte ens jag, men när de upptäcker effektiviteten i kärnkraften så lär det bli rusning till vad som helst. Där hoppas jag Vestas kan bli en vinnare.
Portföljen
Utveckling mina favoritbolag: -23,9 %
Utveckling Helsingforsbörsen: -27,2 %
Amer Sports (-28,8%)
Amer hade ingen vidare Q2-rapport men det är vintern jag väntar på! Resultatet var fortfarande negativt och försäljningen har stampat på stället under försommaren. Ordrarna inför vintern är dock kraftigt upp och det verkar som om vintersporterna ska se dagens ljus efter sju sorger och åtta bedrövelser. Visserligen är jag lite osäker på hur dagens oro ska återspegla sig i Amers siffror? Jag väntar ändå till hösten innan jag eventuellt byter ut dem.
Basware (-9,6 %) UT, med i portföljberäkningen
Motivering ovan.
Elisa (-15,3 %)tuffar på.
Elisa hade ingen överraskande rapport. Omsättning, resultat och kundantal var i linje med förväntningarna. Det kan komma en extradividend på 0,50 euro/akte i samband med Q3-rapporten. Inräknat vårens dividend avkastar Elisa strax under 10 % iår, vilket gör den till ett bra val i dessa tider.
Fortum (-23,1 %)
Fortums resultat var överraskande svagt, främst p.g.a. lägre elproduktion. Kursen har dock rasat mer tidigare då finska regeringen vill införa en extraskatt samt stoppa all kärnkraftsutbyggnad. Extraskatten har de försökt införa tidigare men tvingades då backa, eftersom det inte var förenligt med EU-regler. Kanske blir det samma sak nu? Fortum ser jag på sikt som det bästa bolaget i ljuset av peak-oil och osäker konjunktur. Det ska mycket till innan vi slutar betala elräkningarna och denna dividend lär komma många år till. Just nu ligger nivån på över 6 %!
HM (-18,7 %)växer vidare
HM:s försäljning verkar vara under press då man jämför med fjolåret. Jag tror inte man ska vara så kortsiktig. De har en starkt kassaflöde, är obelånade och växer i lokala valutor. HM kanske inte ökar så mycket man kan hoppas, men en titt på konkurrenterna ger snabbt bilden av en klädföretag långt ifrån en kris. De hänger med i portföljen.
Lagercrantz Group (-30,1 %)
Lagercrantz brutna räkenskapsår tog vid där det förra slutade! Q1 (april-juni) ökade omsättningen 22 % samtidigt som resultatet ökade kraftigt. Visserligen är tillväxten ordnad via förvärv, men med tanke på lönsamheten verkar den ändå vara hållbar. Bolaget föreslår också att utdelningen höjs med 50 %. Aktiemarknaden har dock uppenbarligen koncentrerat sig på annat och handlat ner kursen rejält. Nej, det är inte helt logiskt. Visst kan vi få en konjunktursvacka, men innan den syns i verksamheten tänker jag inte byta ut dem.
Nokian Renkaat (-27,2 %)
För en gångs skull blev man inte helt imponerad av Nokian Renkaats rapport. Den var bara "bra". De växer förstås och matchade förväntningarna, men det fanns inte det där lilla extra. Visserligen är deras största problem att produktionen inte räcker till, varvid de ska börja med sjudagars vecka i Nokia-fabriken samtidigt som St Petersburg precis tog sin nionde produktionslinje i bruk och under Q3 blir den tionde klar! Trots den massiva kursnedgången kan man inte sälja detta bolag under dessa förhållanden!
Nordea (-26,2 %) UT
Motivering ovan.
Pohjola Bank(-25,5 %) UT
Motivering ovan.
Ratos (-24,7%)
Ratos VD har varit ute och talat om överdriven börsoro de senaste veckorna. Det är anmärkningsvärt eftersom han vet precis lika lite som vi andra vart denna konjunkturoro och politiska oenighet ska ta oss. Bolaget visar också att de inte står utanför denna osäkerhet. Resultatet skakar lite mer än man vill se i stabila Ratos, även om VD understryker att de underliggande siffrorna ser bättre ut än de aggregerade! Detta är ändå ett bolag man vill ha under oroliga tider och de har en lysande historik att falla tillbaka på.
Rautaruukki (-39,8 %)
Motivering ovan.
Sampo (-17,1 %)
Resultatet tyngdes till viss del av att IF visade en högre kostnadsbelastning än väntat. Det var framförallt i Sverige som kostnaderna ökade rejält. Inför Q3 kan givetvis Nordeakursen påverka NAV negativt, speciellt ifall vi får negativ höst. Jag har dock Sampo för dividenden och den landar väl kring 6-7 % på dessa nivåer. Eventuella kursfall tycker jag man ska utnyttja till att öka sitt Sampo-innehav.
En skön sommar i skärgården har samtidigt varit en hopplös sommar på börsen! De två sista veckorna i juli måste var både extremt pessimistiska och ganska plötsliga. Man kan skylla på vad som helst: USA-politiker, skuldkris, vikande konjunktur, bortdragna stimulansåtgärder, högre oljepris. Faktum är att ingen riktigt vet varför Helsingforsbörsen tappade 20 % på 11 handelsdagar, men det skedde och man ska vara ödmjuk inför fortsättningen under hösten! Liksom 2008 får man känslan av att det är något man inte vet.
Jag slits lite mellan två starka tendenser just nu. Å ena sidan har börsen fallit kraftigt de senaste veckorna, vilket borde resultera i en upprekyl och kanske i ett stimulanspaket. Å andra sidan lär inte osäkerheten bedarra innan vi hittar någon väg ur dessa skuldnivåer. Eftersom oenigheten är stor inför vägvalen, tror jag tyvärr att det är rätt att dra ner risken kraftigt i portföljen.
Huvudorsaken är förstås att jag är orolig över de makroekonomiska faktorerna. Det är stora, svårlösta saker i görningen och de ekonomiska indikatorerna har svängt ned kraftigt. Om inget händer snart är risken stor vi får en lågkonjunktur. Ifall det bränner till någon vecka finns inte det politiska landskapet att lösa problemen snabbt. Därför kommer marknaden att härja mer fritt än vanligt denna höst. Det behöver inte vara negativt på sikt, men det är absolut påfrestande för befintliga aktieägare. Det är i det ljuset jag kastar ut tre bolag ur portföljen och tar in tre nya. Det är stabilitet jag söker. Stabilitet i form av opåverkad lönsamhet eller fundamentalt låg värdering. Det är sannerligen ingen enkel ekvation denna höst. Portföljen innehåller dock fortfarande 12 bolag. Jag ser en trygghet i viss diversifiering.
Ut ur portföljen
Basware - hade en ok rapport även om tillväxten var nere på riktigt låga niåver. Automationstjänsterna ökar stadigt, men totalt sett var tillväxten på 5 % en riktigt svag siffra. Aktien dök som en sten och har inte riktigt återhämtat sig. VD skriver också att uppdateringarna inför e-faktura-tjänsterna har minskat kraftigt och det var lite det som jag trodde skulle lyfta Basware hela detta år. Värderingen är ansträngd och i dessa osäkra tider tror jag inte man kan motivera det.
Pohjola Bank och Nordea Bank. Sänkta räntor förstör mitt banktrade den här höstan, även om det redan blev tilltufsat av sydeuropeisk skuldoro, konjunkturfarhågor och amerikansk politisk oenighet. Det gäller att inse när man har fel och nu åker dessa ut. Börjar Greklandsskulderna bränna i diverse balansräkningar runt om i Europa kommer tyvärr alla banker att åka på oron. Antagligen kommer ingen att säga att de har problem, men liksom 2008 antar marknaden att alla har problem. Jag tror inte dessa går omkull, men jag är rätt övertygad om att man får dem billigare om ett år. Dessutom tror jag inte att dividenden kommer att bromsa fallet.
Rautaruukki var betydligt svagare än väntat både vad gäller omsättning och lönsamhet. De upprepade dock prognosen att växa 25 % med kraftigt förbättrad lönsamhet. Orderboken är 23 % större än ifjol så det finns uppenbarligen grund för ledningens optimism. Rautaruukki är dock alldeles för cykliskt just nu och även om de har intressanta mål så påverkas det lite väl mycket av omvärldsfaktorer. Visserligen är kursen nedtryckt men det är en av de sämsta motiveringarna för fortsatt innehav. Speciellt när man har andra alternativ!
In i portföljen
Affecto - blir mitt nya IT-bolag. De växte hela 15 % H1 och resultatet hittills under 2011 är på en mycket bättre nivå än tidigare. De svängde till vinst iår. Vissa delar ger förlust, men totalt sett är bolaget rätt intressant. Värderingen är också rätt låg. De handlas kring P/B 0,8 vilket är lågt för ett IT-bolag. Ifall H2 blir lika bra som ifjol så finns det rätt stor potential i detta bolag.
Nokia - verkar ha hittat ett stöd vid 3,50 euro! Jag är fortfarande lika tveksam till verksamheten och är övertygad om att ifall Windows Phone blir en besvikelse, då kommer Nokia-aktien att kosta betydligt mindre än dagens nivåer. Q3 lär också bli kraftigt negativt, men kanske marknaden redan har prisat in det? Googles bud på Motorola visar att Nokias verksamhet antingen är extremt undervärderat eller så betalade Google alldeles för mycket för Motorola! Antagligen ligger sanningen någonstans mittemellan. Jag tar in Nokia eftersom de kanske har fallit klart? Ifall Windows Phone blir ok så finns det dessutom en rejäl uppsida.
Raisio - överraskade med en riktigt bra rapport där bl.a resultatet mer än femddubblades (YoY). Deras verksamhet är också relativt oberoende av konjunkturen. Detta är ingen kursdubblare ifall QE3 kommer på fredag, men de har stabilitet, stark balans och utdelning. Perfekt i detta läge!
Vestas Wind System - överraskade förra veckan med en bra rapport! Jag tyckte de hittade någon slags stöd vid 150 DKK för att nu ha rasat ner till ca 104,40 DKK i ljuset av senaste veckornas börsoro. Vestas torde ha ett jätteläge ifall tyskarna gör slag i saken och stänger ned sina kärnkraftverk. Vindkraft är ett av få energisystem som kan komplettera det bortfallet. Hur tyskarna ska ersätta elproduktionen vet inte ens jag, men när de upptäcker effektiviteten i kärnkraften så lär det bli rusning till vad som helst. Där hoppas jag Vestas kan bli en vinnare.
Portföljen
Utveckling mina favoritbolag: -23,9 %
Utveckling Helsingforsbörsen: -27,2 %
Amer Sports (-28,8%)
Amer hade ingen vidare Q2-rapport men det är vintern jag väntar på! Resultatet var fortfarande negativt och försäljningen har stampat på stället under försommaren. Ordrarna inför vintern är dock kraftigt upp och det verkar som om vintersporterna ska se dagens ljus efter sju sorger och åtta bedrövelser. Visserligen är jag lite osäker på hur dagens oro ska återspegla sig i Amers siffror? Jag väntar ändå till hösten innan jag eventuellt byter ut dem.
Basware (-9,6 %) UT, med i portföljberäkningen
Motivering ovan.
Elisa (-15,3 %)tuffar på.
Elisa hade ingen överraskande rapport. Omsättning, resultat och kundantal var i linje med förväntningarna. Det kan komma en extradividend på 0,50 euro/akte i samband med Q3-rapporten. Inräknat vårens dividend avkastar Elisa strax under 10 % iår, vilket gör den till ett bra val i dessa tider.
Fortum (-23,1 %)
Fortums resultat var överraskande svagt, främst p.g.a. lägre elproduktion. Kursen har dock rasat mer tidigare då finska regeringen vill införa en extraskatt samt stoppa all kärnkraftsutbyggnad. Extraskatten har de försökt införa tidigare men tvingades då backa, eftersom det inte var förenligt med EU-regler. Kanske blir det samma sak nu? Fortum ser jag på sikt som det bästa bolaget i ljuset av peak-oil och osäker konjunktur. Det ska mycket till innan vi slutar betala elräkningarna och denna dividend lär komma många år till. Just nu ligger nivån på över 6 %!
HM (-18,7 %)växer vidare
HM:s försäljning verkar vara under press då man jämför med fjolåret. Jag tror inte man ska vara så kortsiktig. De har en starkt kassaflöde, är obelånade och växer i lokala valutor. HM kanske inte ökar så mycket man kan hoppas, men en titt på konkurrenterna ger snabbt bilden av en klädföretag långt ifrån en kris. De hänger med i portföljen.
Lagercrantz Group (-30,1 %)
Lagercrantz brutna räkenskapsår tog vid där det förra slutade! Q1 (april-juni) ökade omsättningen 22 % samtidigt som resultatet ökade kraftigt. Visserligen är tillväxten ordnad via förvärv, men med tanke på lönsamheten verkar den ändå vara hållbar. Bolaget föreslår också att utdelningen höjs med 50 %. Aktiemarknaden har dock uppenbarligen koncentrerat sig på annat och handlat ner kursen rejält. Nej, det är inte helt logiskt. Visst kan vi få en konjunktursvacka, men innan den syns i verksamheten tänker jag inte byta ut dem.
Nokian Renkaat (-27,2 %)
För en gångs skull blev man inte helt imponerad av Nokian Renkaats rapport. Den var bara "bra". De växer förstås och matchade förväntningarna, men det fanns inte det där lilla extra. Visserligen är deras största problem att produktionen inte räcker till, varvid de ska börja med sjudagars vecka i Nokia-fabriken samtidigt som St Petersburg precis tog sin nionde produktionslinje i bruk och under Q3 blir den tionde klar! Trots den massiva kursnedgången kan man inte sälja detta bolag under dessa förhållanden!
Nordea (-26,2 %) UT
Motivering ovan.
Pohjola Bank(-25,5 %) UT
Motivering ovan.
Ratos (-24,7%)
Ratos VD har varit ute och talat om överdriven börsoro de senaste veckorna. Det är anmärkningsvärt eftersom han vet precis lika lite som vi andra vart denna konjunkturoro och politiska oenighet ska ta oss. Bolaget visar också att de inte står utanför denna osäkerhet. Resultatet skakar lite mer än man vill se i stabila Ratos, även om VD understryker att de underliggande siffrorna ser bättre ut än de aggregerade! Detta är ändå ett bolag man vill ha under oroliga tider och de har en lysande historik att falla tillbaka på.
Rautaruukki (-39,8 %)
Motivering ovan.
Sampo (-17,1 %)
Resultatet tyngdes till viss del av att IF visade en högre kostnadsbelastning än väntat. Det var framförallt i Sverige som kostnaderna ökade rejält. Inför Q3 kan givetvis Nordeakursen påverka NAV negativt, speciellt ifall vi får negativ höst. Jag har dock Sampo för dividenden och den landar väl kring 6-7 % på dessa nivåer. Eventuella kursfall tycker jag man ska utnyttja till att öka sitt Sampo-innehav.

onsdag 10 augusti 2011
Politisk oenighet skapar dagens börsoro
Efter en riktigt skön sommar har jag hittat tillbaka till civilisationen. Frågan är om man borde vända tillbaka till skärgårdslivet?
Det har väl knappast undgått någon att börsen är i kaos just nu. Man har helt släppt taget om bolagsrapporterna som i vissa fall var riktigt bra. T.ex. Nokian Renkaat rapporterade senaste fredag en riktigt bra rapport som var i linje med de höga förväntningarna. Bolagets största problem är att få produktionen att täcka efterfrågan. Därför ska de införa 7-dagars arbetsvecka i Nokia-fabriken, samtidigt som ytterligare en produktionslinje startas i St Petersburg. I det ljuset är kursfallet från 36,86 den 7 juli till 22,56 måndags helt ofattbart!
Det finns förstås en annan förklaring. Första veckan i oktober 2008 var bolagen i allmänhet riktigt positiva. De hade lämnat ett lysande Q3 och försäljningen var i lika fint skick som pressvecken på ledningarnas kostymbyxor. Två veckor senare stannade världen! Är det alltså detta vi ser just nu? Uponor rapporterade i morse och de menar att finanskrisen redan syns i deras ordrar! Det är det första bolaget jag ser som i VD-kommentaren skriver att turbulensen påverkar deras verksamhet. Är det enda bolaget att uttrycka den åsikten hösten 2011?
Vad som stör mig mest med dagens turbulenta börs är att oenigheten är stor bland de politiska ledare som ska lösa skuldproblemen. USA höll nästan på att ställa till det vid månadsskiftet, eftersom vissa politiker är övertygade om att skattehöjningar vore landets undergång. Skattehöjningar som faktiskt kunde lösa budgetunderskottet. S&P var kanske de första som sa öppet precis vad hela världen vet - nämligen att USA har alldeles för stora skulder för att klara sin ekonomi långsiktigt. Istället för att ta itu med problemen och se sig själva i spegeln, har de amerikanska politikerna beskyllt S&P för att räkna fel!
Europeiska politiker är inte mycket bättre. När Greklandsoron härjade som värst blev det uppenbart att vi inte har ställt de svåra frågorna på tio år! Hur ska Grekland bli lika konkurrenskraftigt som resten av Europa? När marknaden nu tvingar fram svaret så blir responsen från EU-politiker att de istället vill skapa ett eget kreditinstitut som kan göra "rätt" kreditbedömning av t.ex. Grekland. Detta är knappast en långsiktig politisk lösning, utan snarare samma gamla vanliga sätt att släcka bränder.
Orsaken till att vi inte får bättre svar från politikerna är förstås att de är oense om metoderna, vilket leder till fatal tystnad från politiskt håll. Det har uppenbarligen förts intensiva samtal mellan finansminstrar och premiärministrar sedan i lördags förmiddag. Inte ett ljud har hörts om vad dessa diskussioner har mynnat ut i. Vi har idag en officiell avsaknad av strategier för att komma tillrätta med skuldbördan. Detta är i min mening värre än de faktiska skuld- och underskottsnivåerna. Att ha 100 % statsskuld av BNP är inte bra, men inte heller katastrof. Att sakna en strategi för att lösa dessa problem är riktigt illa, eftersom det leder till en katastrof.
Trichet uttalade sig igår att ekonomin befinner sig i värsta krisen sedan andra världskriget! 2008 var alltså lindrigare! Jag har svårt att se någon politiker som inte ser allvaret i detta, men det enda som verkar komma ut ur en veckas diskussioner är en förhoppning om att någon annan myndighet ska presentera någon form av stimulanspaket som kortsiktigt löser problemet (och höjer börserna). Kan någon ens stava till långsiktiga lösningar?
Väljarkåren har dessutom röstat in en opposition som i många fall har besparingar högst på agendan. Det gör många regeringar handlingsförlamade. Det är också en rätt dålig ide att börja spara hårt i ett läge när ekonomin är på gränsen till tillväxt och eventuellt redan har sjunkande BNP-siffror. Tyvärr verkar många regeringar på allvar tycka att besparingspaket är en riktigt bra ide just nu. S&P tyckte också att USA skulle spara mer för att inte tappa ytterligare kreditbetyg. Det lär inte hända, varvid man måste börja förbereda sig på ytterligare en betygsänkning kommande året. Det skulle innebära en rejäl brännmärkning i de amerikanska obligationsportföljerna.
Man måste börja inse att att vi just nu befinner oss på ett sluttande plan där det uppenbarligen är svårt att orientera sig. Börsen är också mycket volatil. I det här läget finns det två saker att göra enligt mig.
1. Minska aktievikten rejält och ställ dig på sidan ett tag. Har du belåning - annullera den direkt! Öka inte aktievikten förrän du ser att långsiktiga lösningar kommer på plats. När du ökar aktievikten igen, öka lite i taget under en längre period.
2. Andra alternativet är att bli aktiv. Köp när de ser jobbigt ut och börserna kommer ner, men sälj med vinst. Inför också stop-loss-nivåer eftersom du inte kommer att göra vinst på alla affärer. Var beredd att förlora en del och håll dig till större, likvida aktier så att du alltid kan stänga din position. Med denna strategi har man redan köpt under senaste veckan...
Vilket man väljer beror på ens personlighet. Att blanka kunde vara ytterligare ett alternativ, men det är mer riskfyllt än man kanske tror. Dessutom finns det ett gammalt talesätt att marknaden kan vara irrationell längre än du kan vara solvent. Det är inte gratis att blanka - timingen är avgörande och ingen klarar det konsekvent. Dessutom kan det komma kortsiktiga stödpaket a la QE3. Det vore förödande för en kort position.
Slutligen vill jag påminna läsaren om att detta är min syn. Jag har haft fel förut.
Prenumerera på:
Inlägg (Atom)